

Inbank notify

- 1.38K Recensioni
- 3,6
- Download
- 1.000.000+
La nostra opinione su Inbank notify da Appgk
Quando si gestiscono pagamenti e movimenti bancari da uno smartphone condiviso, la sicurezza non riguarda soltanto il titolare del conto. Riguarda anche chi usa quel telefono ogni giorno, chi riceve una notifica mentre sta facendo la spesa e chi deve capire rapidamente se un avviso è normale oppure merita attenzione. È in questo spazio molto concreto che ho trovato utile Inbank notify, un’app di finanza sviluppata da Allitude S.p.A. – Gruppo Cassa Centrale Banca.
Non è l’app che userei per controllare il saldo, disporre bonifici o sostituire l’applicazione bancaria principale. Il suo ruolo è più circoscritto: accompagnare l’operatività Inbank con notifiche legate alla sicurezza. Questa distinzione è importante, soprattutto in una famiglia o in una coppia dove più persone possono avere accesso allo stesso dispositivo, ma non necessariamente allo stesso conto o alle stesse autorizzazioni.
Dopo averla provata, la mia impressione è positiva proprio quando la si considera per quello che è. È gratuita, ha una classificazione PEGI 3 e può essere installata su dispositivi Android con versione 7.0 o successiva. La versione attuale è la 3.0.20, mentre la pubblicazione risale al 16 maggio 2016: non è quindi un prodotto appena comparso, ma uno strumento che ha avuto il tempo di entrare nelle abitudini di molti utenti.
Come si comporta in una casa con telefono condiviso
Il caso più realistico è semplice. Immagino un telefono lasciato sul mobile dell’ingresso, usato dal proprietario del conto per le operazioni bancarie e, in altri momenti, da un partner per chiamate, messaggi o acquisti online. Quando arriva una notifica di sicurezza, il suo significato non dovrebbe essere interpretato da chiunque tenga in mano il dispositivo: deve essere collegato al rapporto bancario e alla persona autorizzata a verificarlo.
I migliori aspetti di Inbank notify
Aspetti da tenere a mente su Inbank notify
Questa è la prima regola pratica che mi sono dato: una notifica visibile sul telefono non equivale a un’autorizzazione condivisa. Inbank notify può aiutare a rendere più tempestivo il controllo, ma non trasforma automaticamente un dispositivo familiare in uno strumento bancario per tutti. Se il telefono passa spesso di mano, conviene stabilire chiaramente chi deve leggere gli avvisi e chi deve occuparsi della verifica.
In una situazione del genere l’app ha un vantaggio rispetto al controllo manuale. Senza notifiche, il titolare dovrebbe ricordarsi di aprire periodicamente l’app bancaria o controllare messaggi e comunicazioni. Con un avviso, l’attenzione viene richiamata nel momento in cui serve. Non significa che ogni notifica sia un’emergenza, ma riduce il rischio di accorgersi tardi di un’attività che non si riconosce.
Notizie e approfondimenti su Inbank notify
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Il limite emerge quando diverse persone usano lo stesso telefono senza una separazione chiara degli account. Se il dispositivo è sbloccato e le notifiche sono leggibili dalla schermata iniziale, qualcuno potrebbe vedere informazioni che il titolare preferirebbe mantenere private. Per questo non considererei la condivisione del telefono un dettaglio secondario: prima di installare l’app, valuterei chi può vedere lo schermo, quando e in quali ambienti.
Il suo posto rispetto all’app bancaria
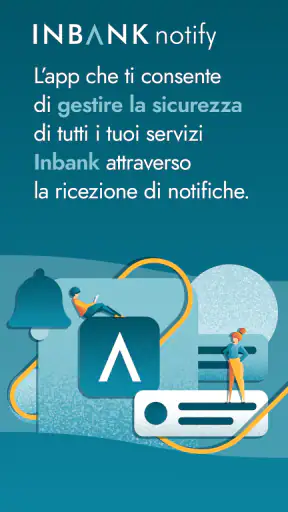
Inbank notify non va confusa con una normale app di home banking. Se cerchi una panoramica dei conti, la gestione delle carte o l’esecuzione di un pagamento, devi rivolgerti agli strumenti bancari previsti dal tuo istituto. Qui l’utilità è nella ricezione e nella gestione dell’aspetto notifiche, non nella sostituzione dell’intero rapporto digitale con la banca.
Non vuoi leggere la recensione completa?
Questa specializzazione può sembrare una limitazione, ma per me è anche il suo punto forte. Un’app più ampia offre molte funzioni, però può richiedere più passaggi prima di arrivare all’informazione che interessa. Un’app dedicata alle notifiche mantiene il compito più definito. La scelta dipende quindi dal bisogno: chi vuole un unico ambiente per tutto preferirà l’app bancaria principale; chi vuole concentrarsi sugli avvisi di sicurezza può trovare più ordinato avere uno strumento separato.
Non la sceglierei, invece, come soluzione generica per ricevere notifiche di qualsiasi banca. Il suo valore è legato all’ecosistema Inbank e alle modalità previste dal proprio istituto. Prima di affidarle un ruolo nella routine familiare, controllerei che la banca utilizzata sia compatibile con il servizio e che l’attivazione richiesta corrisponda al rapporto corretto. È un passaggio essenziale perché una configurazione fatta sull’account sbagliato può creare confusione proprio quando servirebbe chiarezza.
Screenshot
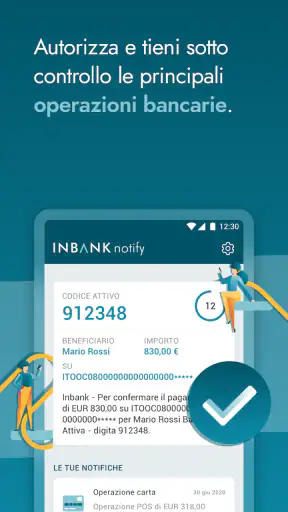
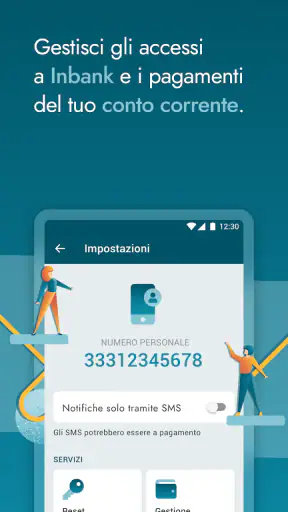
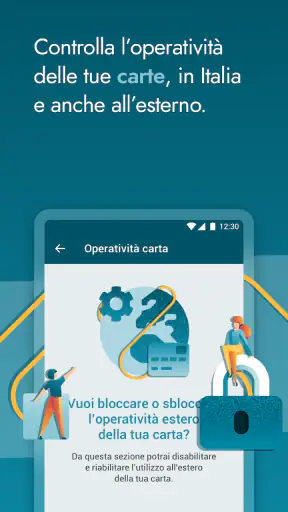
Installazione e confini da stabilire subito
L’installazione è gratuita e il requisito Android non è particolarmente restrittivo: funziona da Android 7.0 in avanti. Questo rende l’app accessibile anche su dispositivi non recentissimi, una caratteristica utile in casa quando il telefono dedicato alle operazioni bancarie non è il modello principale della famiglia. La classificazione PEGI 3 indica inoltre che non ci sono contenuti problematici dal punto di vista dell’età, ma non va interpretata come un invito a lasciare la gestione bancaria nelle mani di un bambino.
Il punto delicato non è l’età per usare lo smartphone, bensì l’età e la responsabilità legate al conto. Un ragazzo può vedere una notifica tecnica senza dover conoscere credenziali, saldi o procedure di sicurezza. Un genitore può usare il telefono per aiutare un familiare anziano, ma dovrebbe mantenere separati il supporto pratico e il potere di autorizzare operazioni. Inbank notify aiuta con gli avvisi; non sostituisce queste decisioni.
Durante la configurazione presterei attenzione a tre elementi. Il primo è il dispositivo su cui vengono visualizzati gli avvisi. Il secondo è il rapporto bancario a cui l’app deve fare riferimento. Il terzo è il modo in cui la famiglia reagirà a una notifica inattesa. Se questi tre aspetti restano vaghi, la tecnologia aggiunge un segnale ma non necessariamente più sicurezza.
Un accorgimento che considero molto utile è decidere in anticipo che cosa fare davanti a un avviso non riconosciuto. Non risponderei impulsivamente da una notifica né consegnerei il telefono a un’altra persona perché “controlli lei”. Aprirei l’app bancaria ufficiale o contatterei la banca usando i canali già conosciuti. Questa procedura riduce il rischio di confondere un avviso legittimo con una richiesta sospetta e impedisce che la fretta porti a condividere dati sensibili.
Un altro dettaglio pratico riguarda le notifiche sulla schermata bloccata. In una casa condivisa, la comodità di leggere subito un messaggio può entrare in conflitto con la riservatezza. Se il sistema operativo permette di nascondere il contenuto delle notifiche, valuterei questa impostazione. In questo modo si mantiene il segnale di attenzione senza esporre inutilmente informazioni finanziarie a chi passa vicino al telefono.
Un esempio quotidiano realistico
Immagino una coppia: una persona effettua un pagamento dal proprio conto mentre l’altra usa il telefono per le attività domestiche. Poco dopo compare un avviso. Invece di chiedersi a vicenda se qualcuno abbia toccato qualcosa, il titolare del conto può controllare l’operazione attraverso il canale bancario abituale. L’app serve a far partire il controllo in tempi brevi, mentre la verifica resta nelle mani della persona che conosce il contesto.
Lo stesso schema può funzionare con un genitore anziano. Un familiare può aiutare a mantenere il telefono aggiornato e a capire dove compaiono le notifiche, ma non dovrebbe assumere che ogni avviso richieda una risposta immediata o che la sua presenza sul dispositivo equivalga a un mandato sul conto. La collaborazione migliore è quella in cui ognuno sa quale parte gli compete.
Per una casa con più conti, invece, la situazione diventa più complessa. Se due persone ricevono avvisi diversi sullo stesso dispositivo, la leggibilità e l’ordine diventano fondamentali. Suggerirei di non affidarsi alla memoria: ogni titolare dovrebbe sapere quale rapporto sta controllando e annotare, in modo sicuro e non visibile, la procedura da seguire in caso di dubbio. L’app può coordinare l’attenzione, ma non risolve da sola la sovrapposizione degli account.
Coordinare gli avvisi senza confondere i ruoli
La parte più interessante, a mio parere, è il modo in cui una notifica modifica la collaborazione domestica. In molte famiglie la sicurezza digitale fallisce non perché manchino gli strumenti, ma perché nessuno sa chi debba fare il primo controllo. Un avviso sul telefono comune può diventare un punto di partenza ordinato, a condizione che non venga trattato come una conversazione aperta a chiunque.
Io stabilirei una regola molto semplice: chi è titolare del conto riceve l’informazione, la verifica e decide il passo successivo. Gli altri possono segnalare di aver visto l’avviso, ma non dovrebbero aprire applicazioni bancarie, inoltrare schermate o condividere codici per aiutare. Questa distinzione è particolarmente importante quando il telefono viene usato da bambini, ospiti o persone che non hanno familiarità con le procedure bancarie.
In una famiglia numerosa può essere utile concordare anche un linguaggio comune. “È arrivata una notifica di Inbank notify” è più prudente di “c’è un problema sul conto”, perché non anticipa una conclusione. L’avviso indica che è necessario prestare attenzione; la conferma arriva solo dopo il controllo nel contesto corretto. Questo piccolo cambio di parole evita allarmismi e discussioni inutili.
La tempestività è un vantaggio, ma non deve diventare ansia. Se ogni notifica viene interpretata come una minaccia, il titolare potrebbe iniziare a ignorarle oppure a reagire senza verificare. Io userei l’app per creare un’abitudine calma: leggere, riconoscere l’operazione se possibile, controllare attraverso il canale ufficiale e solo dopo decidere. La sicurezza migliora quando il processo è ripetibile, non quando è concitato.
Rispetto agli SMS, una soluzione di notifiche integrata nell’esperienza Inbank può risultare più coerente per chi già gestisce il proprio conto in quell’ambiente. Gli SMS restano familiari e possono essere più immediati per chi non vuole aggiungere applicazioni, ma spesso vengono mescolati a messaggi promozionali, comunicazioni di altri servizi e conversazioni. Rispetto alle email, una notifica sul dispositivo è più adatta a richiamare l’attenzione durante la giornata, mentre la posta elettronica può essere più comoda per conservare una traccia consultabile.
Nessuna di queste alternative è automaticamente migliore. Se una persona controlla raramente lo smartphone ma legge sempre la posta, l’app potrebbe non cambiare molto le sue abitudini. Se invece il telefono è il dispositivo che accompagna ogni spostamento, l’avviso può essere più efficace. Il confronto corretto non è solo tecnico: riguarda il canale che il titolare riesce davvero a controllare con regolarità.
Privacy su un dispositivo familiare
La condivisione del telefono introduce una domanda che spesso viene trascurata: quanta informazione deve essere mostrata prima dello sblocco? Io eviterei di lasciare il dispositivo in un luogo dove chiunque possa leggere i dettagli delle notifiche. Anche se l’app è gratuita e classificata PEGI 3, il contenuto collegato alla banca resta personale. L’età di accesso al dispositivo e il diritto di conoscere un movimento non sono la stessa cosa.
Per chi vive da solo, questo problema è più semplice, ma non scompare del tutto. Un telefono smarrito, prestato o riparato può finire temporaneamente nelle mani di altre persone. Per questo consiglierei di proteggere il dispositivo con il sistema di blocco già disponibile e di non usare la notifica come sostituto delle verifiche di sicurezza. La comodità deve restare subordinata al controllo dell’accesso.
Un aspetto che apprezzo è la possibilità di pensare all’app come a un campanello, non come a una cassaforte. Il campanello avvisa; non decide chi entra e non dimostra da solo che ci sia un’intrusione. Questa metafora aiuta a non attribuire a Inbank notify un compito più ampio di quello che può svolgere. La risposta corretta dopo l’avviso dipende dall’app bancaria, dalle procedure dell’istituto e dalla prudenza dell’utente.
Età, fiducia e assistenza in famiglia
La presenza del PEGI 3 può far pensare a un’app adatta a qualunque membro della casa, ma in ambito finanziario la questione centrale è la fiducia. Un minore può essere autorizzato a usare il telefono, non per questo deve essere coinvolto nella gestione delle notifiche bancarie. Anzi, gli insegnerei a non toccare l’avviso e a chiamare l’adulto responsabile se compare qualcosa di insolito.
Con una persona anziana, l’utilità può essere diversa. Non sempre è facile ricordare di aprire l’app bancaria, distinguere un messaggio urgente da uno informativo o capire quale procedura seguire. Una notifica può diventare un promemoria concreto, ma la configurazione iniziale dovrebbe essere fatta con calma, spiegando il significato dell’avviso e provando la sequenza di controllo senza usare dati o codici in modo improprio.
Non affiderei mai la sicurezza a un solo familiare “più esperto”. Se quella persona è assente, il titolare rischia di non sapere come comportarsi. Meglio preparare una procedura comprensibile: non condividere credenziali, non comunicare codici, non seguire richieste ricevute da canali inattesi e verificare dall’app bancaria o tramite la banca. Inbank notify può inserirsi bene in questa routine, ma non può crearla al posto della famiglia.
Per le coppie, il beneficio dipende dal confine tra coordinamento e controllo. Se entrambi usano un conto comune secondo regole condivise, la notifica può aiutare a riconoscere rapidamente un’operazione fatta dall’altro. Se invece i conti sono separati, non darei per scontato che l’altra persona debba vedere gli avvisi. La fiducia non significa rinunciare alla privacy, e un dispositivo condiviso non dovrebbe cancellare i confini finanziari individuali.
Questo è anche il motivo per cui non consiglierei l’app a chi cerca un sistema di supervisione familiare. Non la vedo come uno strumento per monitorare i membri della casa, né come un pannello per controllare le spese altrui. È più adatta a chi vuole ricevere avvisi relativi alla propria operatività e ha già chiaro chi sia autorizzato a intervenire.
Quando scegliere un’alternativa
Se il tuo obiettivo principale è amministrare più conti, classificare le spese o condividere un bilancio familiare, l’app bancaria completa o uno strumento specifico per il budget potrebbe essere più adatto. Se invece cerchi soltanto un metodo per ricevere comunicazioni legate alla sicurezza del tuo rapporto Inbank, aggiungere un’app dedicata può avere senso.
La eviterei quando il telefono non è affidabile, quando viene usato da troppe persone senza blocco personale o quando il titolare non controlla mai le notifiche. In questi casi il problema non è la qualità dell’avviso, ma il contesto d’uso. Anche il miglior segnale perde valore se viene ignorato, letto da chi non dovrebbe o confuso con messaggi di altri servizi.
Considererei inoltre la familiarità dell’utente. Chi preferisce non installare applicazioni aggiuntive potrebbe trovarsi meglio con il canale già previsto dalla propria banca, purché lo controlli con costanza. Al contrario, chi vuole separare le notifiche bancarie dal resto delle comunicazioni del telefono può apprezzare la specializzazione di Inbank notify.
Il mio verdetto per l’uso domestico
Con oltre un milione di installazioni e una media di 3,6 su circa 2.600 valutazioni, Inbank notify è una presenza già conosciuta nel panorama delle app finanziarie. Il numero di recensioni, circa 1.400, mostra anche che molti utenti hanno avuto qualcosa da dire sull’esperienza. Io non prenderei però il punteggio come una risposta universale: per un’app di questo tipo contano soprattutto compatibilità con la banca, chiarezza della configurazione e affidabilità delle abitudini personali.
Il progetto di Allitude S.p.A. – Gruppo Cassa Centrale Banca mi convince quando viene usato in modo mirato. È gratuito, leggero nel concetto e orientato a un bisogno preciso: non perdere di vista gli avvisi di sicurezza collegati a Inbank. La versione 3.0.20 conferma che si tratta di un’app mantenuta all’interno di un percorso già consolidato, mentre il supporto da Android 7.0 la rende praticabile anche su dispositivi meno recenti.
La mia raccomandazione è positiva per il titolare di un conto Inbank che vuole un richiamo tempestivo e sa mantenere separati i ruoli in casa. Prima dell’installazione, deciderei quale telefono usare, chi può vedere le notifiche, quale account deve essere associato e quale procedura seguire davanti a un’operazione sconosciuta. Sono decisioni semplici, ma fanno la differenza tra una notifica utile e un nuovo motivo di confusione.
Non la consiglierei a chi cerca un’app completa per la gestione finanziaria familiare, un sistema di controllo dei minori o un modo per condividere liberamente i conti tra partner. In quei casi servono strumenti e accordi diversi. Per il suo scopo specifico, invece, Inbank notify svolge un lavoro sensato: porta l’attenzione sulla sicurezza senza pretendere di sostituire la banca, il titolare del conto o il buon senso.
Domande frequenti su Inbank notify
Che cos’è Inbank Notify e a cosa serve?
Inbank Notify è un’applicazione pensata per ricevere notifiche relative alle operazioni e agli eventi collegati ai servizi bancari Inbank. Può aiutare a controllare più rapidamente movimenti, autorizzazioni o avvisi di sicurezza, senza dover aprire ogni volta l’home banking. Le funzioni disponibili possono variare in base alla banca aderente, al contratto sottoscritto e alla configurazione del proprio profilo.
Inbank Notify è compatibile con tutti gli smartphone Android e iPhone?
Prima del download è consigliabile verificare la versione minima di Android o iOS richiesta nella pagina ufficiale dello store. L’app potrebbe non funzionare correttamente su dispositivi molto vecchi, sistemi operativi non aggiornati o smartphone con impostazioni di sicurezza particolari. È inoltre importante consentire le notifiche e utilizzare una connessione Internet attiva, perché gli avvisi dipendono dalla corretta comunicazione tra app, dispositivo e servizi bancari.
Come si attiva Inbank Notify e quali dati sono necessari?
L’attivazione generalmente richiede che il servizio sia già abilitato presso la propria banca o nell’area personale Inbank. Durante la configurazione potrebbe essere necessario associare il dispositivo, confermare la propria identità e seguire una procedura di autorizzazione tramite credenziali, codice temporaneo o altri sistemi di sicurezza. Le modalità possono cambiare da un istituto all’altro; per questo è meglio seguire le istruzioni ufficiali e non condividere mai codici personali.
Le notifiche di Inbank Notify arrivano sempre in tempo reale?
L’app è progettata per inviare avvisi tempestivi, ma non è possibile garantire che ogni notifica arrivi istantaneamente. Ritardi possono dipendere dalla connessione dati, dalle impostazioni di risparmio energetico, dai permessi negati, dalla copertura di rete o da eventuali problemi temporanei dei servizi bancari. Dopo l’installazione conviene controllare che le notifiche siano abilitate sia nell’app sia nelle impostazioni del telefono e che Inbank Notify non sia limitata in background.
Inbank Notify è sicura e cosa fare se perdo lo smartphone?
La sicurezza dipende dall’uso corretto dell’app e dalla protezione del dispositivo. È consigliabile mantenere aggiornati sistema operativo e applicazione, utilizzare il blocco dello schermo, evitare smartphone sbloccati tramite procedure non ufficiali e non comunicare mai password o codici di autorizzazione. In caso di furto o smarrimento, contatta immediatamente la banca per bloccare o scollegare il dispositivo e modifica le credenziali se ritieni che possano essere state esposte.












